
Mesures de suport en l’àmbit fiscal per al sector cultural aprovades pel RD Llei 17/2020
Davant l’impacte que la crisi sanitària provocada per la COVID-19 ha comportat per al sector cultural, i amb l’objectiu de garantir la supervivència de les seves estructures, treballadors i empreses , el Reial Decret llei 17/2020 inclou una sèrie de mesures orientades a la incentivació fiscal per al foment, promoció i suport d’activitats culturals i artístiques.
Aquestes mesures es concreten en:
- Incentius fiscals a la producció cinematogràfica
La DA 1a modifica l’article 36 de la Llei 27/2014, de l’Impost sobre Societats, incrementant els incentius fiscals relacionats amb la producció cinematogràfica, com a mesura que afavoreix la major competitivitat del sector cinematogràfic i audiovisual espanyol.
Amb efectes per als períodes impositius iniciats a partir d’1 de gener de 2020, es modifiquen les deduccions de les inversions en produccions espanyoles de llargmetratges i curtmetratges cinematogràfics i de sèries audiovisuals de ficció, animació o documental que queden establertes en:
a) el 30 per cent respecte del primer milió de base de la deducció
b) el 25 per cent sobre l’excés d’aquest import
- Increment deducció al mecenatge
La DA 2a modifica la Llei 49/2002, de 23 de desembre, de règim fiscal de les entitats sense finalitats lucratives i dels incentius fiscals al mecenatge, elevant en 5 punts percentuals els percentatges de deducció previstos per a les donacions efectuades per contribuents de l’Impost sobre la Renda de les Persones Físiques.
Amb efectes des de l’1 de gener de 2020, els donatius, donacions i aportacions amb dret a deducció, determinada segons el que disposa l’article 18 de l’esmentada Llei, donaran dret a una deducció de:
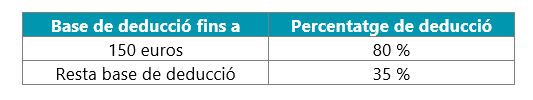
El percentatge del 35% s’elevarà fins al 40% si en els dos períodes impositius immediats anteriors s’haguessin realitzat donatius, donacions o aportacions amb dret a deducció a favor d’una mateixa entitat per import igual o superior.
Així mateix, les Disposicions finals tercera a cinquena amplien el termini d’altres programes considerats com a esdeveniments d’excepcional interès públic.