Termini per a la formulació i aprovació dels comptes anuals d’entitats jurídiques
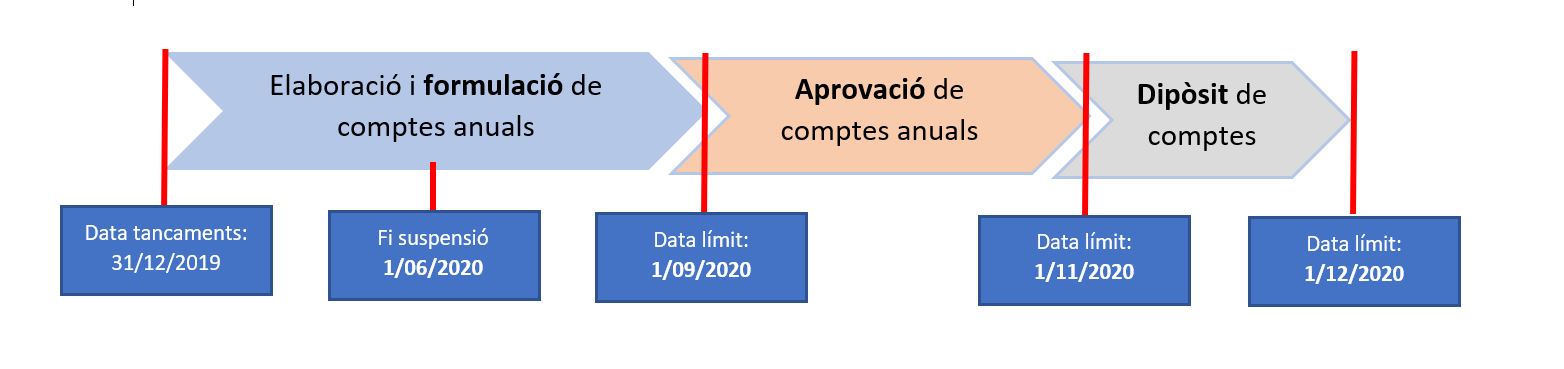
El Reial Decret llei 19/2020, de 26 de maig, ha modificat l’apartat 3 de l’article 40, del Reial Decret llei 8/2020, de 17 de març, de mesures urgents extraordinàries per a fer front a l’impacte econòmic i social de la COVID-19, establint que l’obligació de formular els comptes anuals, ordinaris o abreujats, individuals o consolidats, en el termini de tres mesos a comptar des del tancament de l’exercici social que incumbeix l’òrgan de govern o administració d’una persona jurídica i, quan sigui legalment exigible, l’informe de gestió i altres documents exigibles segons la legislació de societats, queda suspesa fins a l’1 de juny de 2020, reprenent-se de nou per altres tres mesos a comptar des d’aquesta data (la redacció inicial estableix que el termini de suspensió abastaria fins a la data de finalització de l’estat d’alarma).
La norma manté la possibilitat de formular els comptes per part de l’òrgan de govern o administració d’una persona jurídica durant l’estat d’alarma i pot, igualment, realitzar la seva verificació comptable dins el termini de dos mesos des de la data de finalització de la pròrroga establerta per a la seva formulació.
Així mateix, es modifica l’apartat 5 de l’article 40, que específica que la junta general ordinària, per aprovar els comptes de l’exercici anterior, es reunirà necessàriament dins dels dos mesos següents a comptar des que finalitzi el termini per formular els comptes anuals, enlloc dels tres mesos que establia el text aprovat el 17 de març.
Terminis màxims per a la formulació, aprovació i dipòsit dels comptes anuals: