
IVA i formació online: quan està exempta i quan tributa com a servei electrònic?
La comercialització de cursos online, infoproductes i publicacions digitals continua creixent, però el seu tractament a efectes de l’IVA no sempre és evident. La clau és determinar si ens trobem davant d’un servei educatiu exempt o d’una prestació electrònica subjecta i no exempta.
L’exempció prevista a l’article 20.U.9è de la Llei de l’IVA s’aplica a determinats serveis educatius i de formació. Tanmateix, no tota activitat formativa prestada a través d’internet pot acollir-se automàticament a aquesta exempció.
Per aportar claredat sobre aquesta qüestió, la Direcció General de Tributs, en la consulta vinculant V0282/2026, de 9 de febrer de 2026, analitza el tractament aplicable a diferents modalitats de formació digital (programes complets, cursos enregistrats i infoproductes) i aclareix quan l’activitat es pot considerar ensenyament exempt i quan constitueix un servei prestat per via electrònica.
QUAN EXISTEIX UN SERVEI EDUCATIU EXEMPT?
L’exempció prevista a l’article 20.U.9è de la LIVA és aplicable a determinats serveis d’ensenyament, formació i reciclatge professional prestats per entitats autoritzades.
No obstant això, perquè l’activitat es pugui acollir a l’exempció, han de concórrer dos requisits, reiterats per la jurisprudència del Tribunal de Justícia de la Unió Europea (TJUE) i recollits per la DGT:
Requisit subjectiu
- L’activitat ha de ser desenvolupada per entitats de dret públic o per entitats privades autoritzades o reconegudes per impartir ensenyaments inclosos en plans oficials d’estudis del sistema educatiu espanyol.
- A aquests efectes, el centre es considerarà autoritzat quan la seva activitat principal consisteixi en ensenyaments integrats en el sistema educatiu reconegut per la normativa aplicable.
Requisit objectiu
- Ha d’existir una transmissió real de coneixements i competències entre professor i alumne, dins d’una estructura organitzativa educativa.
- S’ha d’apreciar una intervenció docent efectiva, quedant excloses les activitats merament recreatives o aquelles que es limitin a proporcionar accés automatitzat a continguts digitals.
CURSOS ENREGISTRATS I PLATAFORMES AUTOMATITZADES: SERVEIS ELECTRÒNICS SUBJECTES AL 21%
Un dels aspectes més rellevants de la consulta és la delimitació entre ensenyament online i serveis prestats per via electrònica.
La DGT considera que constitueixen serveis electrònics:
- El subministrament de cursos enregistrats.
- La descàrrega d’arxius o materials formatius.
- L’accés a plataformes automatitzades.
- Els programes i continguts digitals.
- L’ensenyament a distància la prestació del qual depengui essencialment d’internet i requereixi una intervenció humana inexistent o merament accessòria.
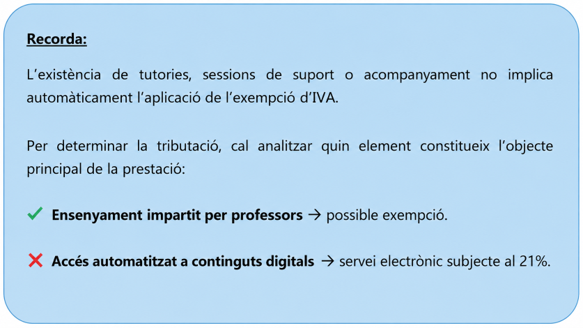
La consulta també aclareix que l’existència de tutories o sessions de suport no altera aquesta qualificació quan aquesta intervenció humana tingui un caràcter accessori respecte al subministrament o accés al contingut digital.
En aquests supòsits:
- No és aplicable l’exempció educativa.
- L’operació tributa al tipus general del 21%.
QUAN LA FORMACIÓ ONLINE NO ES CONSIDERA SERVEI ELECTRÒNIC?
Per contra, la DGT assenyala que existirà un autèntic servei educatiu quan la prestació consisteixi essencialment en l’ensenyament impartit per professors a través d’internet, actuant la xarxa únicament com a mitjà de comunicació entre docent i alumne.
És a dir, la tecnologia es pot utilitzar com a suport, però l’element principal ha de continuar sent la intervenció docent.
Per tant, l’exempció podria resultar aplicable en:
- Classes impartides en directe.
- Formació amb seguiment individualitzat.
- Tutories continuades.
- Programes amb avaluació i participació activa del professorat.
Sempre que, a més, es compleixin els requisits exigits per l’article 20.U.9è de la LIVA i la matèria impartida formi part de plans oficials d’estudis.
INFOPRODUCTES I PUBLICACIONS DIGITALS: POSSIBLE APLICACIÓ DEL 4%
La consulta també aborda el tractament dels anomenats infoproductes.
La DGT recorda que determinats llibres, diaris i revistes subministrats electrònicament poden aplicar el tipus superreduït del 4%, fins i tot quan constitueixin serveis electrònics, sempre que:
- No predomini el contingut audiovisual o musical.
- No tinguin un contingut principalment publicitari.
- Tinguin naturalesa de publicació o llibre electrònic.
Així mateix, la consulta introdueix un criteri especialment rellevant:
L’assignació d’un ISBN, tot i ser voluntària, constitueix un indici o presumpció per considerar el producte com a “llibre” als efectes de l’IVA.
No obstant això, la DGT adverteix que determinats productes digitals queden exclosos del tipus reduït, encara que disposin d’ISBN, entre ells:
- Vídeos.
- Programes interactius.
- Animacions.
- Simuladors.
- Plataformes formatives.
- Materials multimèdia amb predomini audiovisual.
Aquests productes continuaran tributant al 21%.
CONCLUSIÓ
La consulta és especialment rellevant per a acadèmies online, creadors de contingut, plataformes educatives, productors d’infoproductes i negocis digitals, ja que obliga a revisar el disseny dels seus productes i serveis des de la perspectiva de l’IVA.
L’existència de tutories o sessions de suport ja no és suficient per si sola: la clau serà determinar si l’element principal del servei és l’ensenyament o l’accés automatitzat al contingut.
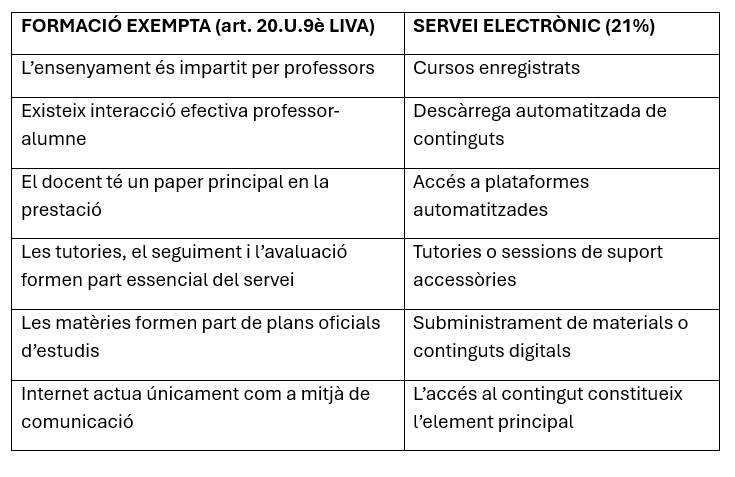
CRITERIS PER QUALIFICAR LA PRESTACIÓ
Àrea Fiscal