Campanya de l’Impost sobre la Renda 2022 (novetats i calendari)
Contingut en l'idioma original. Traduccio pendent.
El pròxim dia 11 d’abril s’iniciarà la Campanya de l’Impost sobre la Renda de l’exercici 2022. De forma anticipada l’Agència Estatal d’Administració Tributària ha habilitat l’accés a la consulta de les dades fiscals des del passat 15 de març.
Aquest any la campanya s’allargarà fins al 30 de juny, data límit per a la presentació tant del model 100 (IRPF) com del model 714 (Impost sobre Patrimoni). Tanmateix, per aquells contribuents els resultats de les declaracions dels quals sigui a ingressar, i desitgin domiciliar els pagaments, la data límit serà el proper 27 de juny.
Tal com s’ha anat fent en les últimes campanyes, la tramitació de la Declaració de la Renda es pot fer mitjançant el sistema Renta WEB o bé des de l’aplicació mòbil gratuïta creada per l’Agència Tributària per a sistemes Android e iOS, que permetrà a cada contribuent consultar les seves dades fiscals i, en cas de no haver de fer cap modificació, procedir a la presentació de la mateixa declaració. En cas que el contribuent vulgui o hagi de fer alguna modificació, s’haurà de dirigir al sistema Renta WEB, ja introduït en la Campanya de la Renda 2016 com a substitució del programa PADRE, efectuar-ne la modificació i procedir a la presentació de la declaració. Actualment, es troba habilitat un simulador de Renda denominat “Renta Web Open”.
Per obtenir l’esborrany o les dades fiscals existeixen tres vies diferents a través del web de l’Agència Tributària:
– DNI electrònic,
– Cl@ve PIN (sistema de signatura amb clau d’accés).
– Servei RENØ, que requereix un número de referència. El contribuent necessitarà introduir l’import de la casella 505 de la declaració de l’any anterior, el seu NIF i la data de validesa del seu DNI o, en el cas de DNI permanent i la data d’expedició d’aquest. En el cas que l’any anterior el contribuent no hagués presentat la declaració de la renda, caldrà consignar un número de compte bancari del qual en sigui titular.
Com cada any, l’Agència Tributària ha habilitat també un accés directe a la pàgina web https://sede.agenciatributaria.gob.es, des d’on podran realitzar-se els tràmits relacionats amb la Declaració, accedir a la normativa, manuals, cita prèvia, etc.
Pel que fa a les principals novetats en la liquidació de l’Impost, a continuació detallem les més rellevants:
Límits de reducció en la base imposable de les aportacions i contribucions a sistemes de previsió social
Als límits de reducció per aportacions a sistemes de previsió social, el límit general passa de 2.000 a 1.500 euros, mentre que s’eleva de 8.000 a 8.500 euros l’increment addicional d’aquest límit, no només per les aportacions empresarials sinó també per les aportacions del treballador al mateix instrument de previsió social sempre que aquestes aportacions siguin d’igual o inferior import a la contribució empresarial.
Deducció per inversió en empresa de nova o recent creació
S’augmenta la deducció incrementant el tipus del 30% al 50% i augmentant la base màxima de 60.000 a 100.000 euros.
S’eleva, amb caràcter general, de tres a cinc anys el termini per a subscriure les accions o participacions, a comptar des de la constitució de l’entitat, i fins a set per a determinades categories d’empreses emergents.
Per als socis fundadors d’empreses emergents es permet l’aplicació d’aquesta deducció amb independència del seu percentatge de participació en el capital social de l’entitat.
Deducció per obres de millora de l’eficiència energètica d’habitatges
S’amplia un any més l’àmbit temporal d’aplicació de la deducció d’acord amb el Reial Decret Llei 18/2022, de 18 d’octubre.
Per a més informació, podeu accedir al següent enllaç: https://sede.agenciatributaria.gob.es/Sede/ca_es/ayuda/manuales-videos-folletos/manuales-practicos/irpf-2021/capitulo-16-deducciones-generales-cuota/deducciones-obras-mejora-eficiencia-energetica-viviendas.html
Creació de l’Impost Temporal de Solidaritat de les Grans Fortunes (IGF)
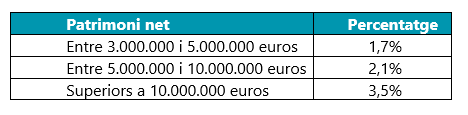
Aquest gravamen s’aplica inicialment per als exercicis 2022 i 2023, com un impost complementari de l’Impost sobre el Patrimoni, de caràcter estatal, no susceptible de cessió a les Comunitats Autònomes, per gravar amb una quota addicional els patrimonis nets de les persones físiques de quantia superior a 3.000.000 d’euros.
La norma preveu que s’apliquin les regles de l’Impost sobre el Patrimoni per a la determinació dels subjectes passius, els supòsits d’exempció o la determinació de la base imposable.
En el cas d’obligació personal, la base imposable es redueix, en concepte de mínim exempt, en 700.000 euros.
Per evitar la doble imposició els subjectes passius de l’Impost de Solidaritat només tributaran per la part del seu patrimoni que no hagi estat gravada per la seva Comunitat Autònoma.
Establint-se el següent tipus impositiu: