
La Generalitat aprova finalment els pressupostos per al 2020 i la llei d’acompanyament
Contingut en l'idioma original. Traduccio pendent.
Tal i com ja vàrem avançar a la Newsletter del dia 25 de febrer de 2020 (enllaç), finalment, amb data 29 d’abril la Generalitat ha aprovat els Pressupostos per al 2020. En concret, les normes aprovades i publicades al DOGC número 8124 del dia 30 d’abril han estat:
- LLEI 4/2020, del 29 d’abril, de pressupostos de la Generalitat de Catalunya per al 2020.
- LLEI 5/2020, del 29 d’abril, de mesures fiscals, financeres, administratives i del sector públic i de creació de l’impost sobre les instal·lacions que incideixen en el medi ambient.
En matèria fiscal, la Llei 5/2020, també coneguda com a “llei d’acompanyament” dels pressupostos de la Generalitat, introdueix modificacions en vuit impostos ja existents i en crea un de nou en l’àmbit de la fiscalitat verda que gravarà la incidència sobre el medi ambient de les instal·lacions de producció, d’emmagatzematge, transformació i transport d’energia elèctrica, telefonia i telemàtica.
El text aprovat inclou un paquet de mesures que tenen com a principal objectiu impulsar una reforma fiscal que permeti elevar els ingressos de la Generalitat, assolir una fiscalitat més justa, impulsar un creixement econòmic sòlid i sostenible i lluitar contra l’emergència climàtica. Amb aquesta reforma, el Govern català vol donar resposta a dos dels grans reptes al quals s’enfronten les societats actuals: la desigualtat econòmica i els greus problemes mediambientals.
1. Tributs cedits
En aquest sentit, amb la voluntat de reduir les desigualtats i incrementar l’equitat i progressivitat del sistema fiscal català, s’introdueixen canvis en l’Impost sobre la Renda de les Persones Físiques i en l’Impost sobre Successions i Donacions.
I. IRPF
Les mesures aprovades, amb efectes des de l’1 de gener de 2020, consisteixen en:
a) Es reequilibren els trams superiors de l’escala impositiva per fer-la més progressiva. Es divideix l’actual quart tram de la base liquidable general (de 53.407,20 euros a 120.000 euros) en dos: un tram de 53.407,20 a 90.000 euros i un de 90.000 euros a 120.000 euros, que apliquen un tipus marginals del 21,50% i del 23,50%, respectivament.
D’acord amb aquesta modificació a Catalunya el tipus marginal màxim quedaria situat en el 48%, essent l’escala de gravamen aplicable:
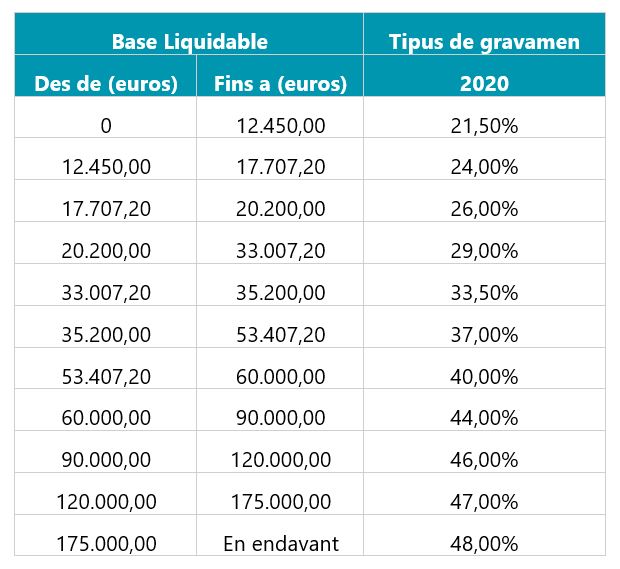
b) S’incrementa un 10% el mínim exempt dels contribuents amb menor nivell de renda (base liquidable general i de l’estalvi igual o inferior a 12.450 euros), que es fixa en 6.105 euros.
II. Impost sobre Successions i Donacions
Les modificacions aprovades incideixen directament en la progressivitat de l’impost, les modificacions més destacables són:
a) Es modifica la regla de manteniment per a l’aplicació de la reducció del 95% en l’adquisició mortis causa de béns del patrimoni cultural, de manera que s’entendrà que es compleix aquest requisit si en el termini dels cinc anys els béns són adquirits a títol lucratiu per la Generalitat o per un ens local territorial de Catalunya.
b) Es crea una nova reducció per a les donacions i la resta de transmissions lucratives entre vius que hi siguin equiparables rebudes de fundacions i d’associacions que compleixen finalitats d’interès general.
c) També en l’àmbit de les donacions, s’exclou de l ́aplicació de la tarifa reduïda del 5% als contractes d’assegurances sobre la vida.
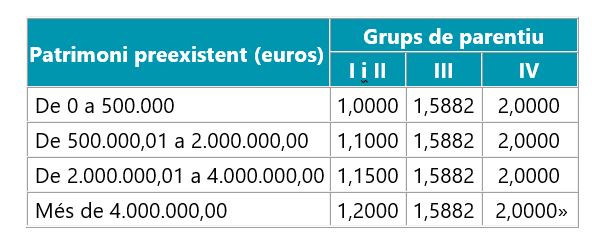
d) En les adquisicions mortis causa (successions) es reintrodueixen els coeficients multiplicadors del patrimoni pre-existent per als contribuents dels grups de parentiu I i II, és a dir, que els contribuents que rebin una herència i ja tinguin un patrimoni elevat suportaran una major càrrega fiscal:
e) Es redueixen els percentatges de bonificació aplicables en la quota tributària i s’exclou la seva aplicació en cas que s’opti pel gaudiment d’algun altre benefici fiscal.
Taula de bonificacions aplicable Grup I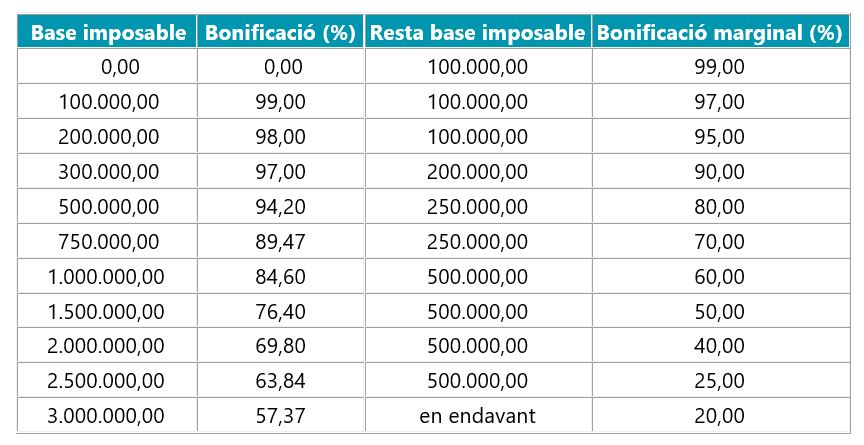
Taula de bonificacions aplicable Grup II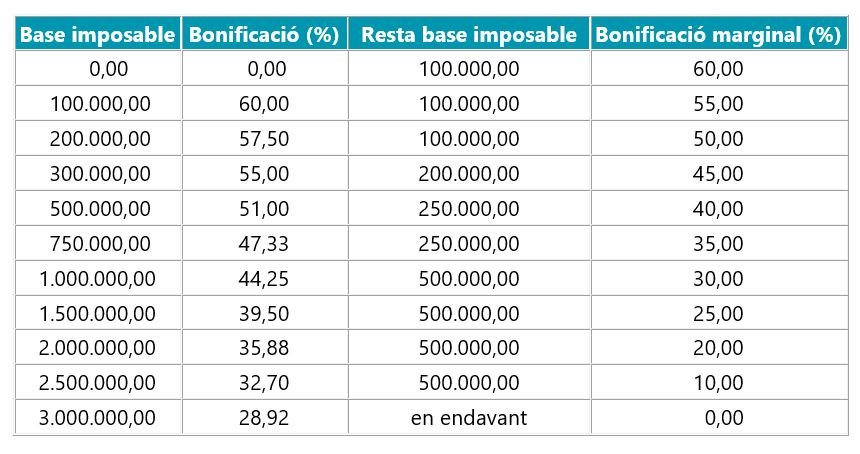
f) Les taules de bonificacions anteriors no seran aplicables per a contribuents del Grup I i II en cas que optin per aplicar les reduccions següents per adquisicions mortis causa:
i. Reducció per l’adquisició de béns i drets afectes a una activitat econòmica.
ii. Reducció per l’adquisició de participacions en entitats.
iii. Reducció per l’adquisició de participacions en entitats per part de persones amb vincles laborals o professionals.
iv. Reducció per l’adquisició de determinades finques rústiques de dedicació forestal.
v. Reducció per l’adquisició de béns del causant utilitzats en l’explotació agrària del causahavent.
vi. Reducció per l’adquisició de béns del patrimoni cultural No obstant, sí seran aplicables en cas d ́optar per aplicar la reducció per habitatge habitual.
III. ITP/AJD
En relació amb l’impost sobre transmissions patrimonials i actes jurídics documentats:
a) Pel que fa a les transmissions patrimonials oneroses (TPO), s’aprova un tipus reduït del 5% per a les adquisicions d’habitatges per part de membres de famílies monoparentals amb renda personal i familiar inferior a 30.000 euros anuals.
b) S’estableix una bonificació en quota del 100% per a les transmissions d’habitatges adquirits per l’Agència de l’Habitatge de Catalunya i pels promotors socials que els destinen a protecció oficial.
c) Es bonifica la quota d’actes jurídics documentats :
- S’aprova una bonificació del 60 % de la quota que recau sobre escriptures públiques de constitució de règim de propietat horitzontal per parcel·les.
- S ́introdueix una bonificació del 100% de la quota sobre aquells documents notarials que formalitzen actes relacionats amb les anomenades arres penitencials.
IV. Modificacions de les Obligacions Formals
La Llei d’acompanyament aprova també mesures relacionades en l’àmbit de les Obligacions Formals, en relació a la presentació de les declaracions / liquidacions de l’Impost sobre Transmissions Patrimonials i Actes Jurídics Documentats i de l’Impost sobre Successions i Donacions:
- No caldrà la presentació dels documents dels fets imposables de l’impost sobre transmissions patrimonials i actes jurídics documentats i de l’impost sobre successions i donacions si s’ha efectuat prèviament la tramesa de la declaració informativa de l’escriptura corresponent pel notari autoritzant.
- En el supòsit de pèrdua del benefici fiscal per incompliment dels requisits a que esta condicionat, l’obligat tributari ha de presentar i ingressar, dins del termini d’un mes des que s’ha produït l’incompliment, una autoliquidació complementària sense l’aplicació del benefici i amb els interessos de demora corresponents.
2. Tributs propis
I. Impost sobre les instal·lacions que incideixen en el medi ambient
Per lluitar contra l’emergència climàtica, i en el marc dels objectius de desenvolupament sostenible (ODS) de l’Agenda 2030 impulsada per l’ONU, la Generalitat regula un nou tribut l’impost sobre les instal·lacions que incideixen en el medi ambient.
Amb caràcter finalista i extra fiscal, aquest impost grava la incidència, l’alteració o el risc de deteriorament que ocasiona la producció, emmagatzematge o transformació d’energia elèctrica; i el transport d’energia elèctrica, telefònica i telemàtica, mitjançant les instal·lacions i altres elements patrimonials afectes a aquestes, amb la finalitat de contribuir a compensar la societat del cost que suporta i frenar el deteriorament de l’entorn natural.
II. Impost sobre l’emissió d’òxids de nitrogen a l’atmosfera produïda per l’aviació comercial
S’efectua una modificació tècnica en relació als instruments d’informació (fitxa tècnica) que s’han d’utilitzar per determinar les emissions de diòxid de nitrogen de les aeronaus en vols de mercaderies i passatgers, en el moment d’enlairament i aterratge.
III. Impost sobre grans establiments comercials
La primera modificació concreta els supòsits de subjecció a l’impost; la segona, relativa a la determinació de la base imposable, introdueix una ràtio de vehicles per dia i metres quadrats de superfície específica per als establiments de ferreteria.
IV. Impost sobre les estades en establiments turístics
S’incrementen les tarifes, i es preveu la possibilitat que l’Ajuntament de Barcelona pugui establir, mitjançant ordenança municipal, un recàrrec sobre les tarifes dels establiments ubicats a la ciutat. Finalment, s’incorporen a tributació els creuers que tot i que no entren a port, queden fondejats a les seves aigües.
V. Impost sobre begudes ensucrades envasades
S’actualitzen els tipus impositius del tribut, després de gairebé tres anys d’aplicació i amb la voluntat d’incentivar nous canvis de comportament, tant per part dels fabricants (reduint el volum de sucre de les begudes més comercialitzades) com dels consumidors (optant pel consum de begudes més saludables).
VI. Impost sobre els habitatges buits
Es modifica la bonificació de l’impost que s’aplica als tenidors d’habitatges buits que destinen una part del seu estoc d’habitatges a lloguer assequible.
VII. Cànons i taxes
Finalment, en el capítol de mesures fiscals, es creen tres noves taxes: per la realització de sessions fotogràfiques i filmacions en equipaments adscrits al departament de Justícia; per les visites culturals o tècniques que tinguin lloc en aquests mateixos centres; i per l’ús d’espais en immobles de domini públic adscrits al departament de la Presidència.