
Modificació del Pla General de Comptabilitat
Contingut en l'idioma original. Traduccio pendent.
En data 30 de gener es va publicar el Reial Decret 1/2021, de 12 de gener, pel qual es modifica el Pla General comptable aprovat pel Reial Decret 1514/2007, el Pla General de Comptabilitat de la Petita i Mitjana Empresa aprovat pel Reial decret 1515/2007, les Normes de Formulació de Comptes Anuals Consolidats aprovat pel Reial decret 1159/2010, i les normes d’adaptació del Pla de Comptabilitat General a entitats sense afany de lucre aprovades pel Reial Decret 1491/2011.
Aquesta modificació ha estat motivada per la necessitat de transposar a la normativa espanyola la normativa comptable internacional que en els darrers anys ha estat adoptada per la Unió Europea, en especial la NIIF-UE 9 “Instruments Financers” i la NIIF-UE 15 “Ingressos procedents del contractes amb clients”.
La transposició de la NIIF-UE 9 ha provocat la necessitat de modificar la definició en el Marc Conceptual de la definició del Valor Raonable, d’acord amb la NIIF-UE 13 “Valoració del valor raonable”, així com l’adaptació de la informació a revelar en la memòria d’acord amb els requeriments de la NIIF-UE 7 “Instruments financers: Informació a revelar”. Tanmateix, no s’ha adoptat el criteri de reconeixement de deterioraments per pèrdues esperades d’actius financers previstes en la NIIF-UE 9, mantenint el criteri actual de pèrdues incorregudes, que sí està recollit en la normativa específica de les entitats financeres, mitjançant la Circular 4/2019 del Banc d’Espanya.
Principals novetats en el tractament d’instruments financers
Les categories d’actius financers es redueixen de les 6 categories anteriors a les 4 categories actuals:
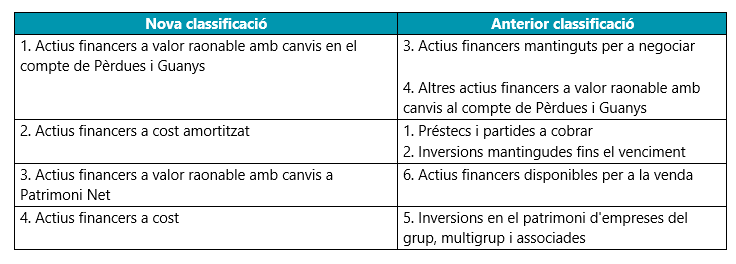
Finalment, la modificació ha incorporat una categoria d’actius financers a valor raonable amb canvis a Patrimoni Net, en consonància a la NIIF-UE 9, en el projecte inicial no preveia. En aquesta categoria s’inclouran els actius en els que les condicions contractuals prevegin únicament fluxos d’efectiu corresponents a cobrament de principal i interessos, i no siguin mantinguts per a negociar, així com instruments de patrimoni per a la que s’hagi exercit l’opció irrevocable de classificació.
Cal destacar que el nou tractament donat al concepte de valor raonable, inclòs en el marc conceptual, preveu entre d’altres que el valor raonable d’un actiu o un passiu per el qual no puguin valorar-se de forma fiable es valoraran al cost amortitzat o a cost d’adquisició. Per tant, es manté la problemàtica de la valoració d’instruments de patrimoni no cotitzats en les que no existeixi una referència clara del seu valor.
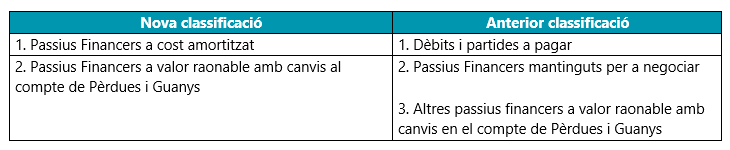
Quant als passius financers la norma també ha reduït el número categories quedant reduïdes a dos categories:
Quant al tractament de les cobertures comptables es mantenen les tipologies de cobertures de valor raonable, de fluxos d’efectiu i cobertura neta d’una inversió a l’estranger, sense introduir modificacions significatives en quan a la seva valoració, però s’ha establert una major flexibilitat en quan als requisits a complir, incrementant el nombre i tipologia d’instruments de cobertura que poden ser considerats com a tals, disminuint les condicions necessàries per considerat eficaç en situacions de desequilibri entre la partida coberta i l’instrument de cobertura.
Principals novetats en el reconeixement d’ingressos
Pel que fa al reconeixement d’ingressos, la modificació de la norma de registre i valoració s’adapta als criteris establerts en la NIF-UE 15, si bé no difereixen als criteris que l’ICAC ha anat publicant, procedint a incorporar en la norma una sistematització del procés del reconeixement i dels requeriments d’informació, que suposen una ampliació en quan als detalls a facilitar en la memòria respecte a la informació donada anteriorment.
Les etapes establertes pel reconeixement dels ingressos sota la premissa d’haver-se produït la transferència del control dels béns o serveis, són les següents:
a) Identificar el contracte amb el client.
b) Identificar l’obligació, complir en el contracte, representativa dels compromisos de transferir béns o prestar serveis.
c) Determinar el preu de la transacció, o contraprestació del contracte.
d) Assignar el preu de la transacció a les obligacions a complir, en funció dels preus de venda individuals de cada bé o servei, o bé d’acord amb una estimació quan no existeixi una referència observable.
e) Reconèixer l’ingrés per activitats ordinàries en base al compliment de les obligacions.
Els ingressos procedents de compromisos que es compleixin amb el temps seran reconeguts en funció del grau d’avançament o progrés en el compliment de les obligacions contractuals, sempre que l’empresa disposi d’informació fiable per mesurar el grau d’avançament. En cas de no poder-se valorar de forma fiable, però es prevegi la recuperació dels costos, aquests seran els imports reconeguts com a ingressos.
En quant a les contraprestacions variables la norma estableix el reconeixement mitjançant la millor estimació possible, sempre i quan aquesta sigui altament probable, i no existeixin dubtes raonables sobre la possibilitat del compliment contractual.
Altres normes modificades
Es modifica la norma de valoració d’existències, incloent un nou apartat sobre l’excepció en la valoració als intermediaris de matèries primeres cotitzades, que seran valorades a valor raonable menys els costos de transacció, quan això permeti reduir significativament asimetries comptables.
Les diferències de canvi dels actius financers monetaris en moneda estrangera classificats com a valor raonables amb canvis en el patrimoni, es calcularan com si l’actiu es valorés a cost amortitzat en la moneda estrangera.
Aplicació de les disposicions transitòries
- La informació a incloure en els comptes anuals del primer exercici que es tanqui a partir de l’1 de gener de 2021 es presentaran incloent informació comparativa, però no existeix obligació de reexpressar la informació comparativa de l’exercici anterior. S’haurà d’incloure en la nota “Bases de presentació”, informació sobre la primera aplicació de canvis introduïts per la norma de registre i valoració d’instruments financers, d’existències i ingressos per vendes i serveis, referent a les partides afectades i les motivacions dels canvis registrats.
- Es considerarà el primer exercici que s’iniciï a partir de l’1 de gener de 2021 com a data de primera aplicació dels criteris de classificació i valoració d’instruments financers, aplicant la norma de valoració de canvis de criteris comptables, establint-se en cada cas el tractament a donar.
- S’estableix la possibilitat d’aplicar de forma prospectiva en el cas dels canvis introduïts en el tractament de cobertures comptables.
- Els canvis de valoració d’existències produïts en la nova normativa s’aplicaran de forma retrospectiva aplicat la norma de canvis de criteris.
- Les modificacions en matèria de reconeixement i valoració d’ingressos es realitzaran igualment de forma retrospectiva aplicant la norma de canvis de criteris, sent optativa reexpressar la informació comparativa, d’acord amb les normes concretes establertes i en base als contractes que estiguin vigents a la data d’aplicació de la norma.