
La custòdia de documentació amb transcendència econòmica de les Entitats Sense Afany de Lucre
Contingut en l'idioma original. Traduccio pendent.
Aquelles Entitats Sense Afany de Lucre, l’exercici econòmic de les quals coincideix amb l’any natural, amb el canvi d’any acostumen a plantejar-se dubtes relatius a la custòdia i possible destrucció d’aquells documents amb transcendència comptable i fiscal.
Tot i que per norma general es recomana conservar la documentació durant 10 anys (doncs cal tenir en compte les prescripcions del Codi Penal o la Llei de prevenció del blanqueig de capitals), a continuació analitzem el que estableixen les diverses normatives vigents en relació a la conservació de documentació:
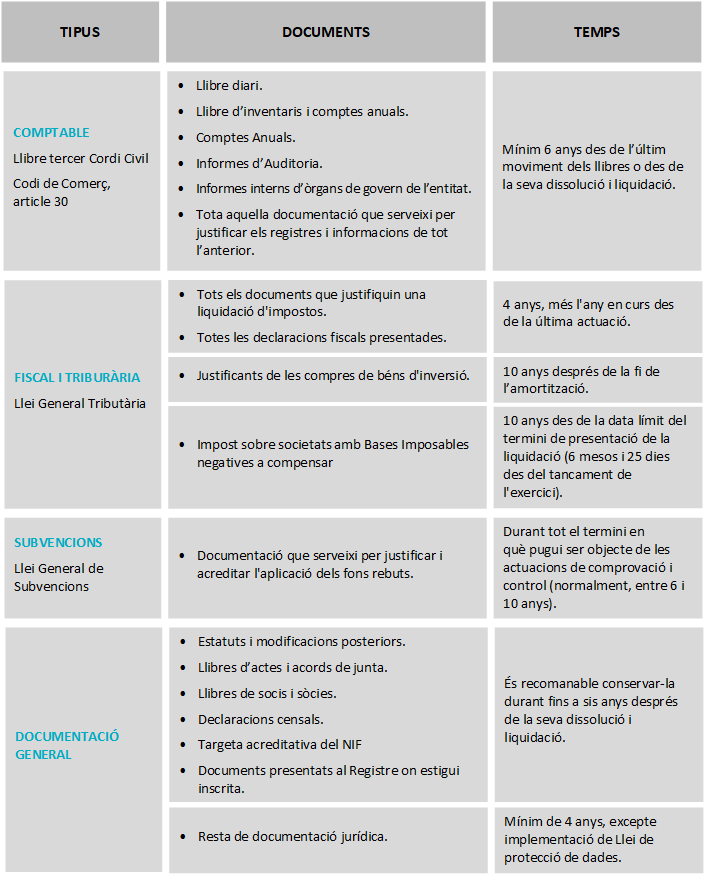
Enllaços a les lleis d’interès:
Llei 4/2008, del llibre tercer del Codi civil de Catalunya
Codi de Comerç, article 30
Llei 38/2003, de 17 de novembre, General de Subvencions
Llei 58/2003, de 17 de desembre, General Tributària