
Novetats en la gestió dels llibres registre en l’Impost sobre la Renda de les Persones Físiques
Contingut en l'idioma original. Traduccio pendent.
El dia1 de gener de 2020 entrarà en vigor la legislació relativa a la gestió dels llibres registre en l’Impost sobre la Renda de les Persones Físiques, d’acord amb les previsions establertes a la Ordre HAC/773/2019, de 28 de juny (https://www.boe.es/eli/es/o/2019/06/28/hac773); Ordre que derogarà l’anterior regulació (Ordre, de 3 de maig de 1993, per la que es regula la forma de gestió i el diligenciat dels llibre registre en l’Impost sobre la Renda de les Persones Físiques) amb la seva entrada en vigor.
Aquesta Ordre estableix la regulació aplicable a les anotacions registrals corresponents a l’exercici 2020 i següents, per als contribuents d’aquest impost que realitzin activitats econòmiques en funció de la modalitat escollida per la determinació del rendiment, d’acord amb el següent detall:
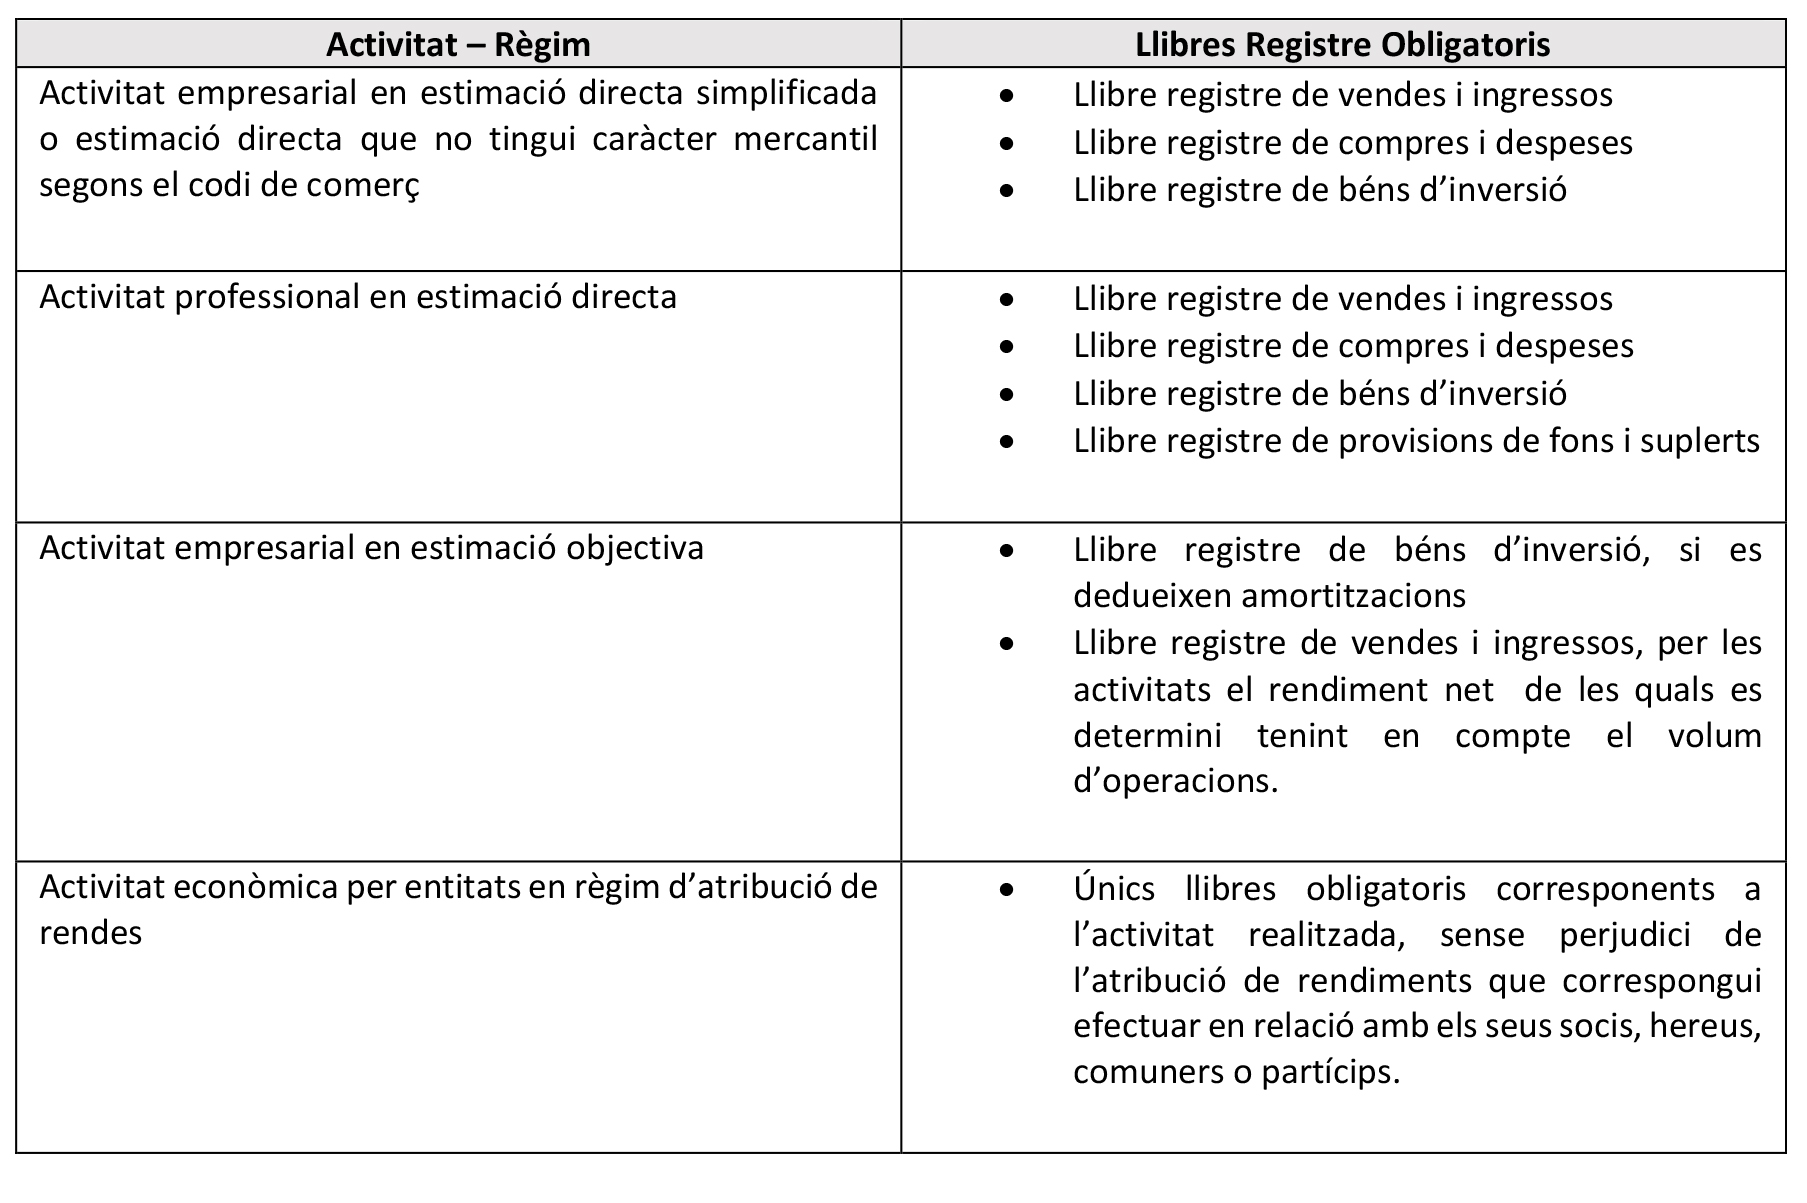
La norma regula les obligacions de gestió dels llibre registre per empresaris i professionals, contribuents de l’IRPF, amb excepció d’aquells que estiguin obligats a portar la comptabilitat ajustada al Codi de Comerç. Pel que fa als contribuents diferents dels que desenvolupin activitats empresarials, el rendiment del qual es determina per la modalitat normal del mètode d’estimació directa, estaran obligats a portar els llibres registres establerts tot i que, voluntàriament, portin la comptabilitat ajustada al Codi de Comerç.
Les principals novetats derivades d’aquesta regulació són:
- La necessitat que, a les anotacions als llibres registres de vendes i ingressos i de compres i despeses es faci constar el Número d’Identificació Fiscal de l’altre part de l’ operació, amb la voluntat d’obtenir certa homogeneïtat en conceptes previstos en altres impostos com ara l’Impost sobre el Valor Afegit.
- Es persegueix la compatibilitat entre els llibres registre de l’Impost sobre la Renda de les Persones Físiques amb els requerits en l’Impost sobre el Valor Afegit.
- Per últim, l’Agència Estatal de l’Administració Tributària publicarà a la seva pàgina web un format tipus de llibre registre, per tal de garantir el contingut mínim que sigui exigible.